Zavádzacia cena — len dnes

📄 Digitálna kniha vo formáte PDF · čítajte v telefóne alebo si ju vytlačte

Podvojné účtovníctvo a účtová osnova v obrázkoch Každá predkontácia nakreslená: vidíte, čo ide na MD a čo na D

Podľa slovenského zákona o účtovníctve a rámcovej účtovej osnovy: súvaha, účet ako písmeno T, strany MD a D, mapa účtovej osnovy, pokladnica a banka, faktúry, materiál, mzdy, odpisy a účtovná závierka. Každá téma má svoju stranu: najprv obrázok, potom to, čo si treba zapamätať. 64 ilustrovaných strán.

CHCEM VIDIEŤ PREDKONTÁCIE NAKRESLENÉ

🔒 Bezpečná platba · PDF e-mailom · Záruka 30 dní
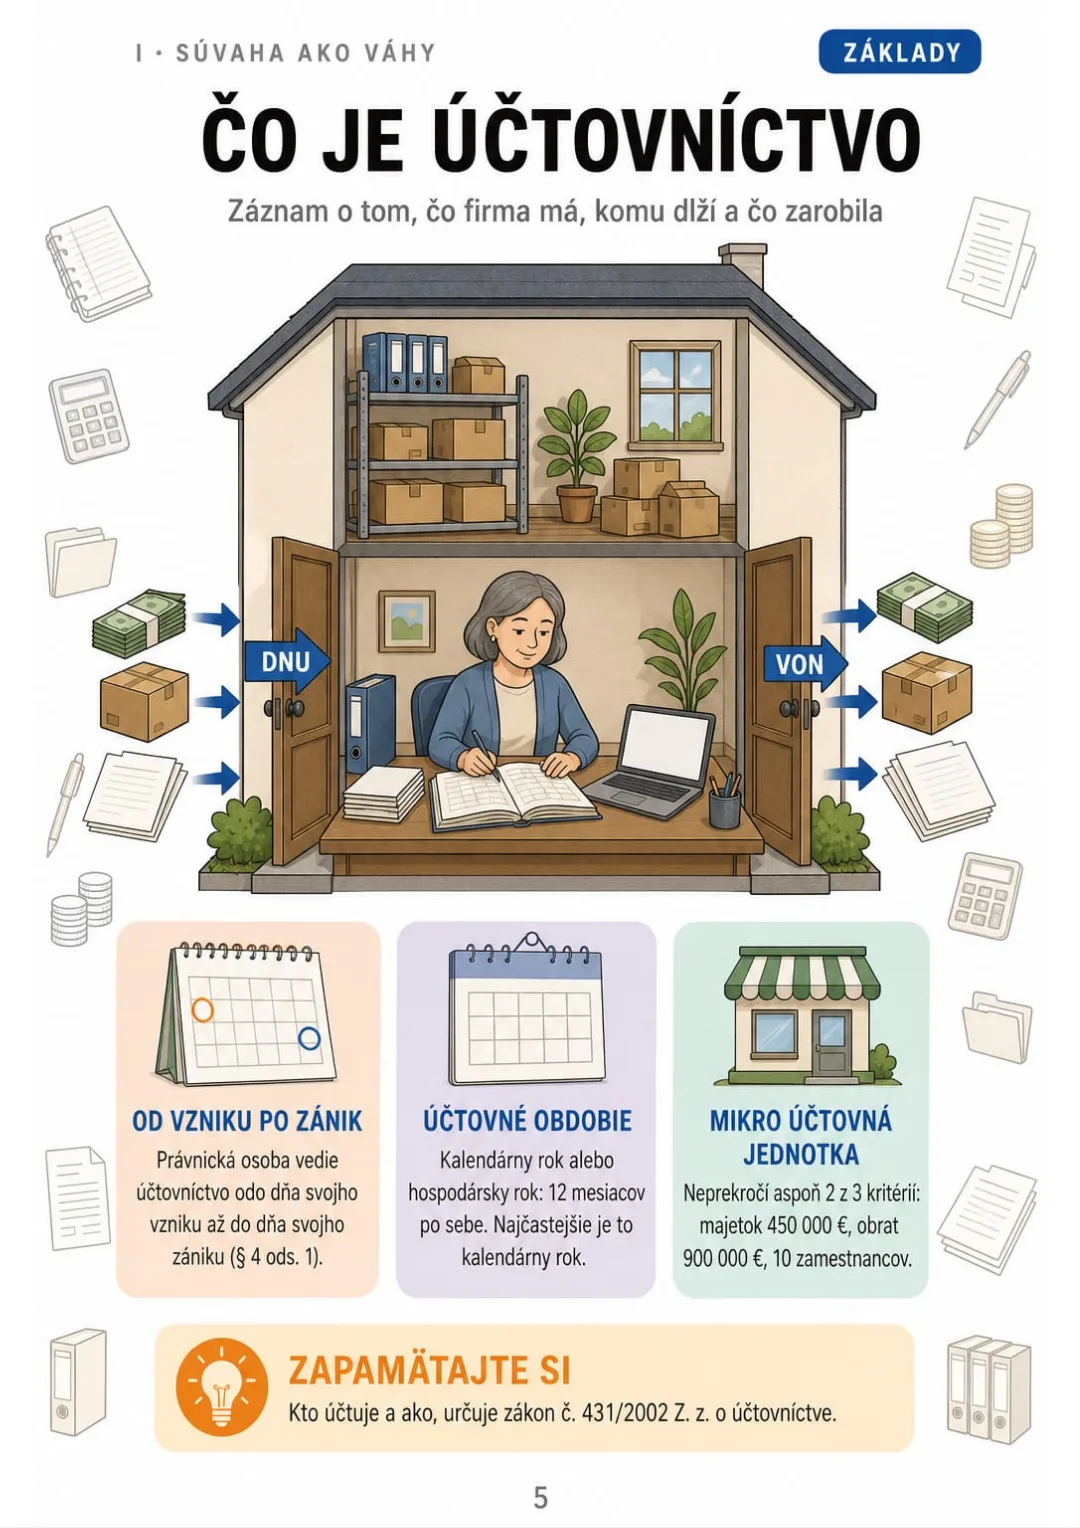
Každá téma má svoju stranuKaždý účtovný prípad nakreslený, s vysvetlením hneď vedľa
64 ilustrovaných strán9 častí, od súvahy ako váh po opakovanie a kontrolu
Aktuálne zdrojeZákon č. 431/2002 Z. z. a rámcová účtová osnova (opatrenie MF SR č. 23054/2002-92)
PDF e-mailomFormát

Pozrite Sa Do Knihy

Každá strana má veľký obrázok a rámček s účtami, stranami MD a D a krokmi, ktoré treba vedieť:

Právnická osoba účtuje od vzniku po zánik, podľa zákona č. 431/2002 Z. z.
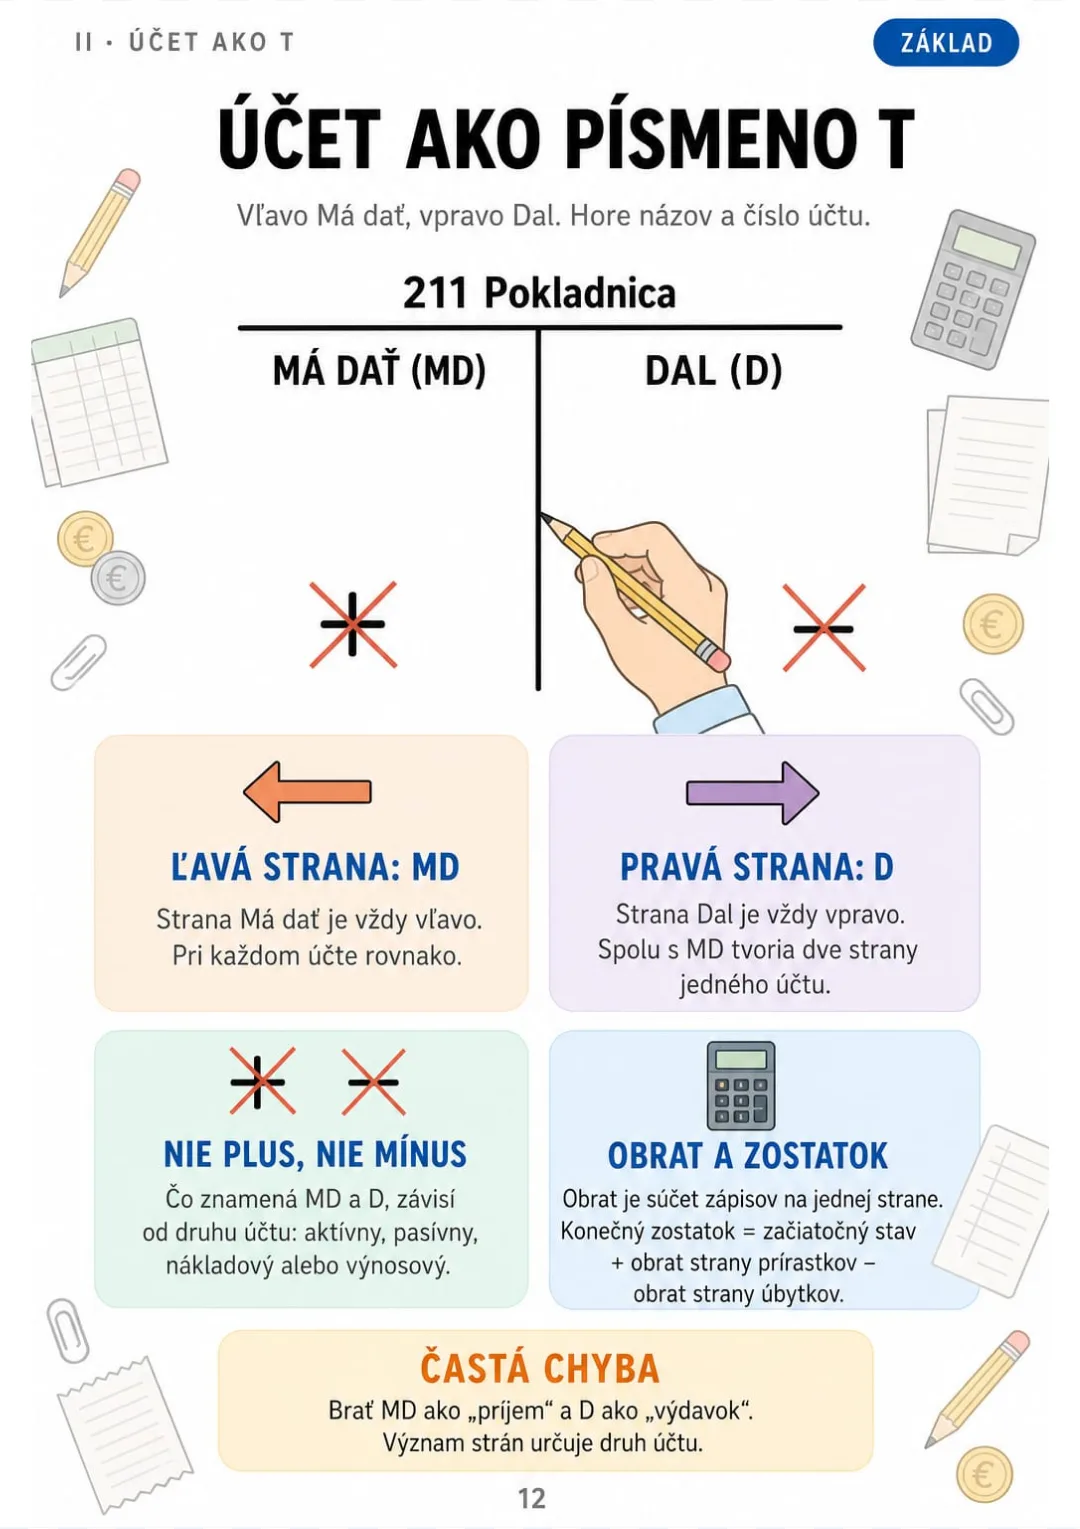
Účet ako T: vľavo MD, vpravo D, hore názov a číslo účtu
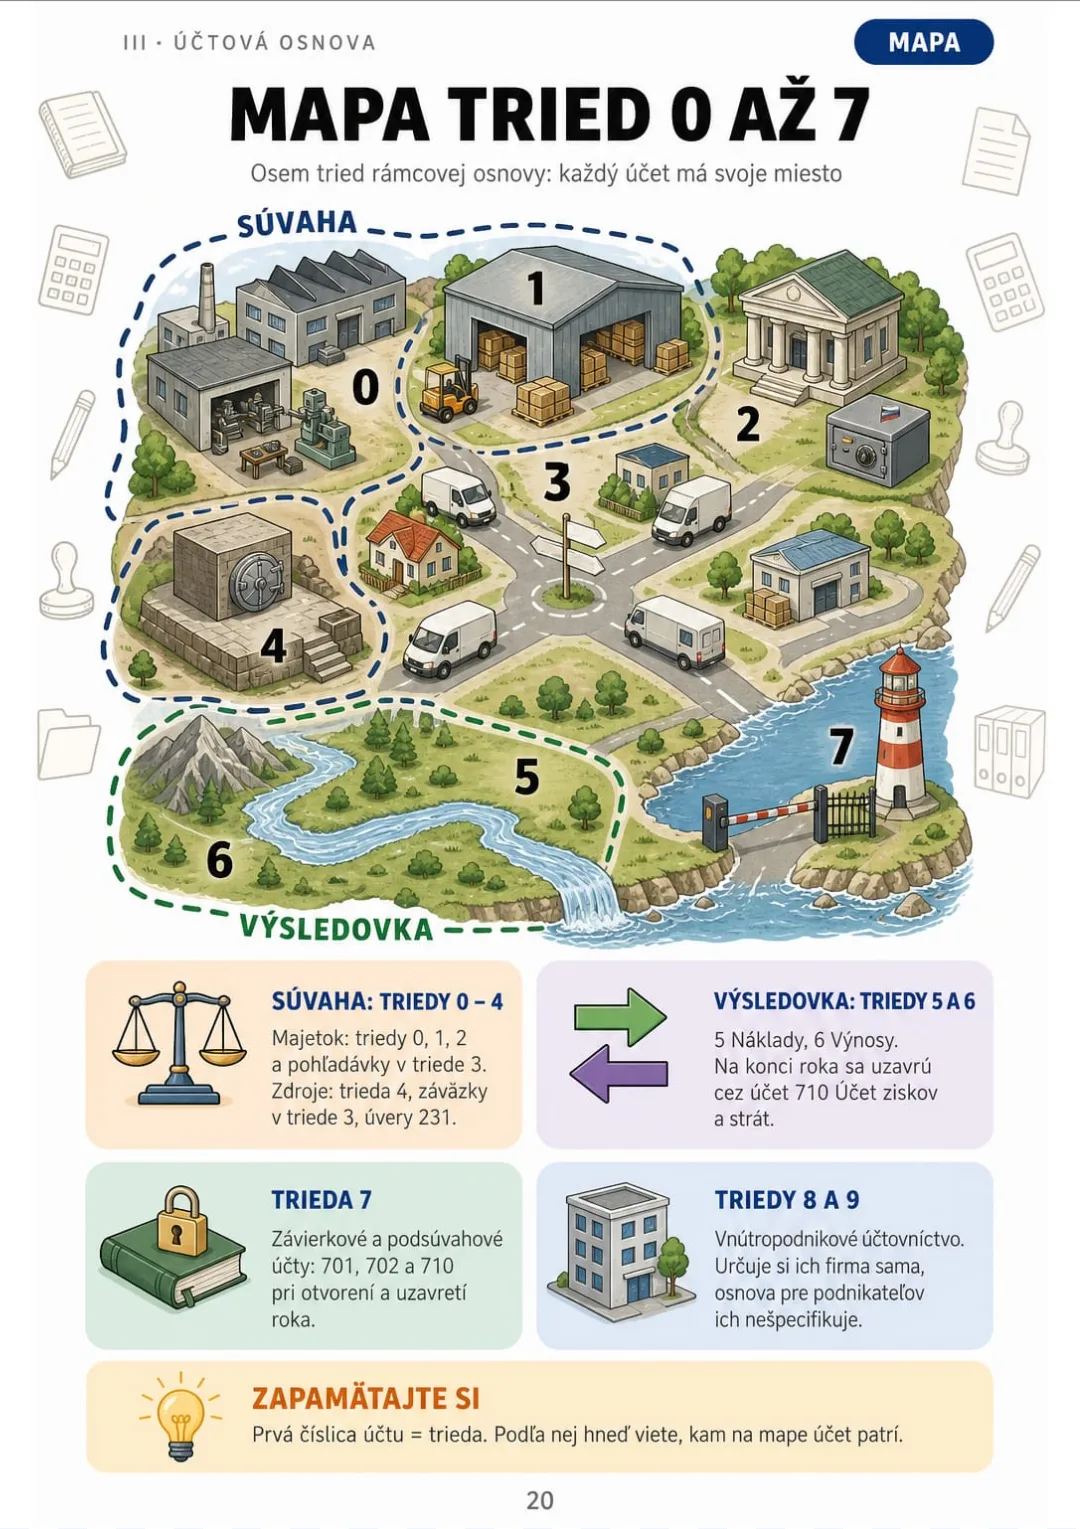
Triedy 0 – 4 sú súvaha, 5 a 6 výsledovka, 7 závierka
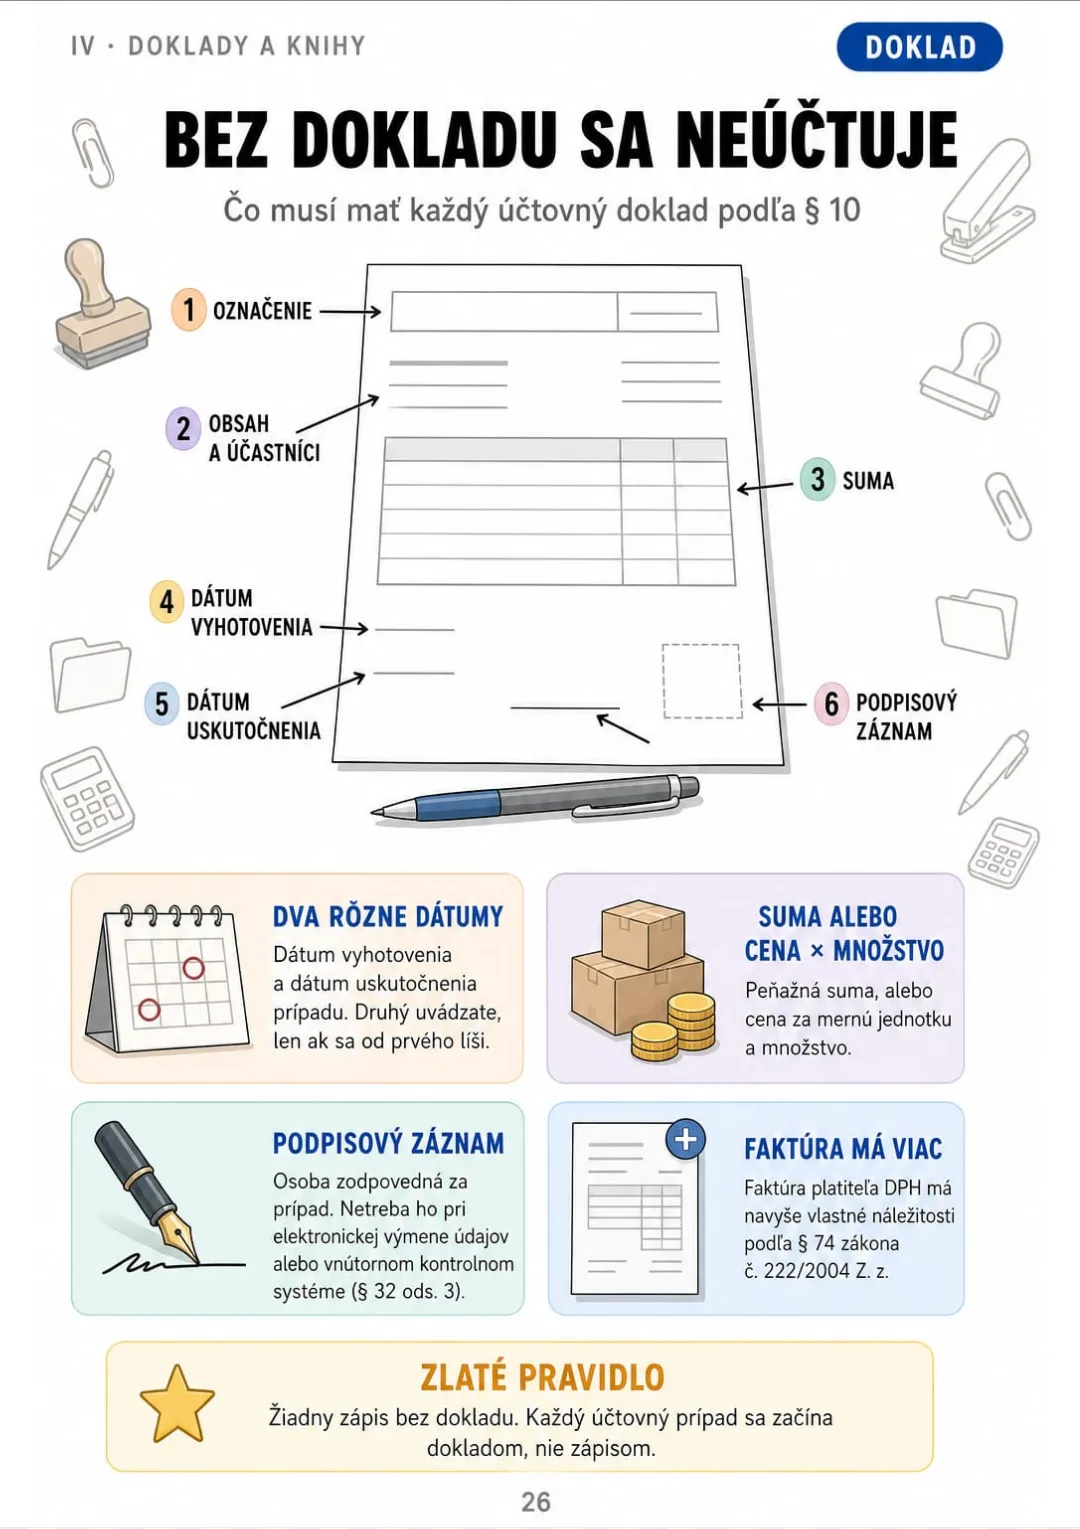
Náležitosti účtovného dokladu podľa § 10 zákona č. 431/2002 Z. z., každá so šípkou
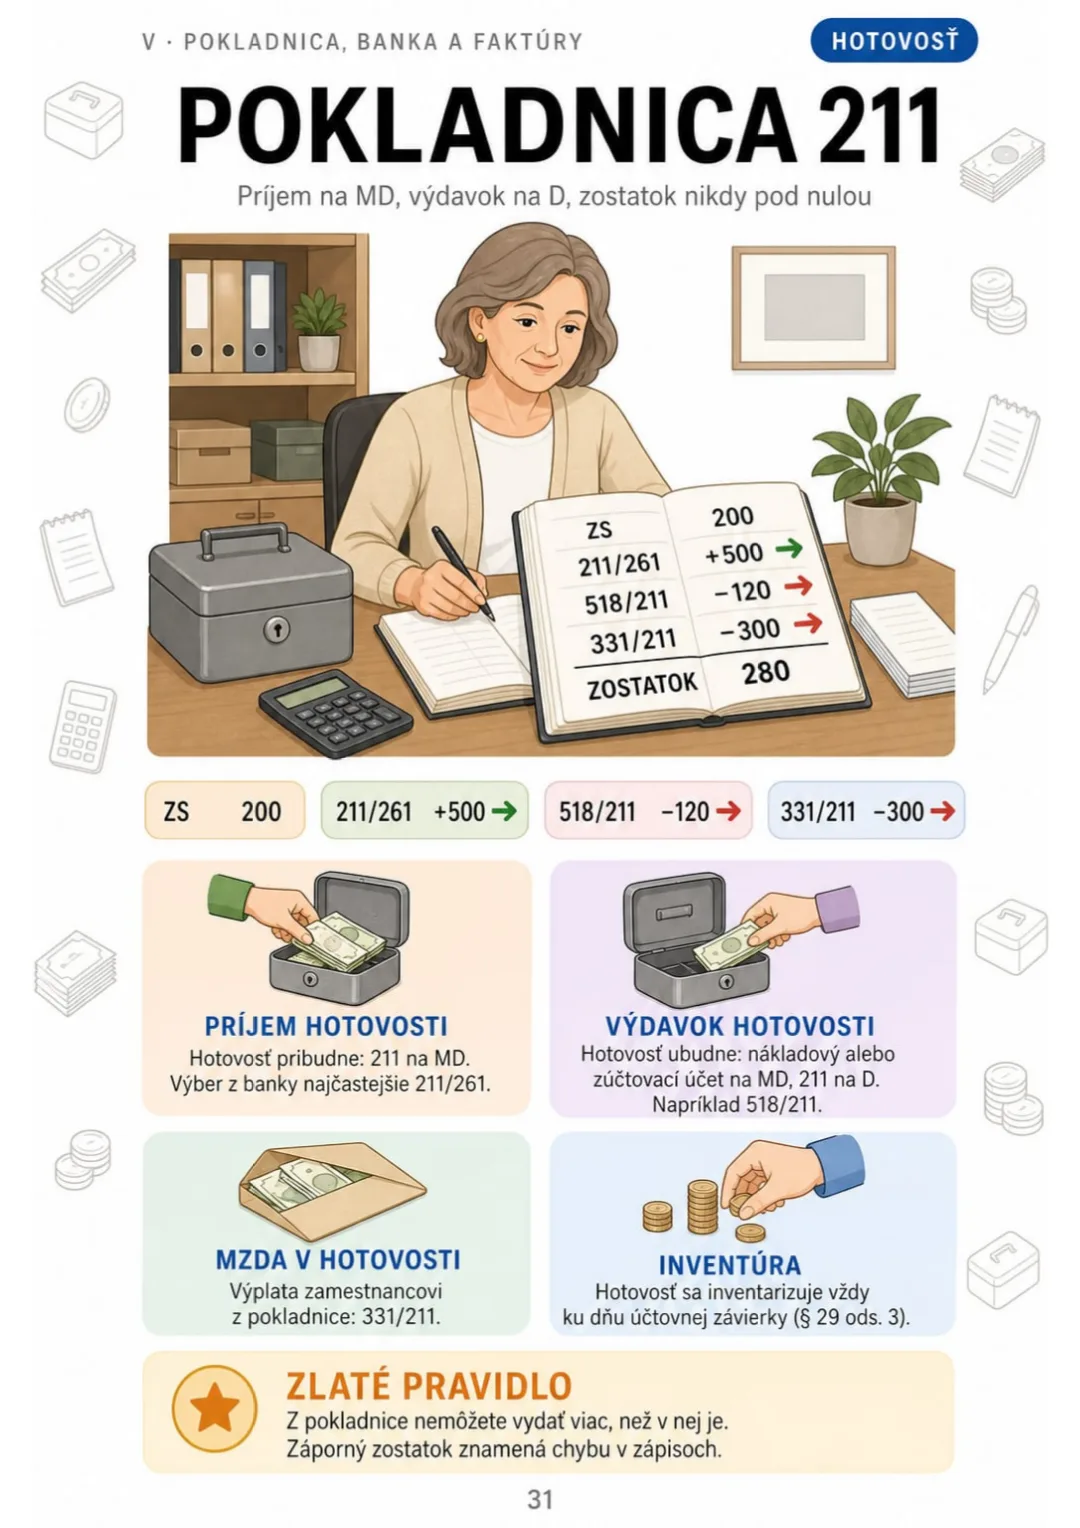
211: príjem na MD, výdavok na D, hotovosť sa spočíta vždy ku dňu závierky.
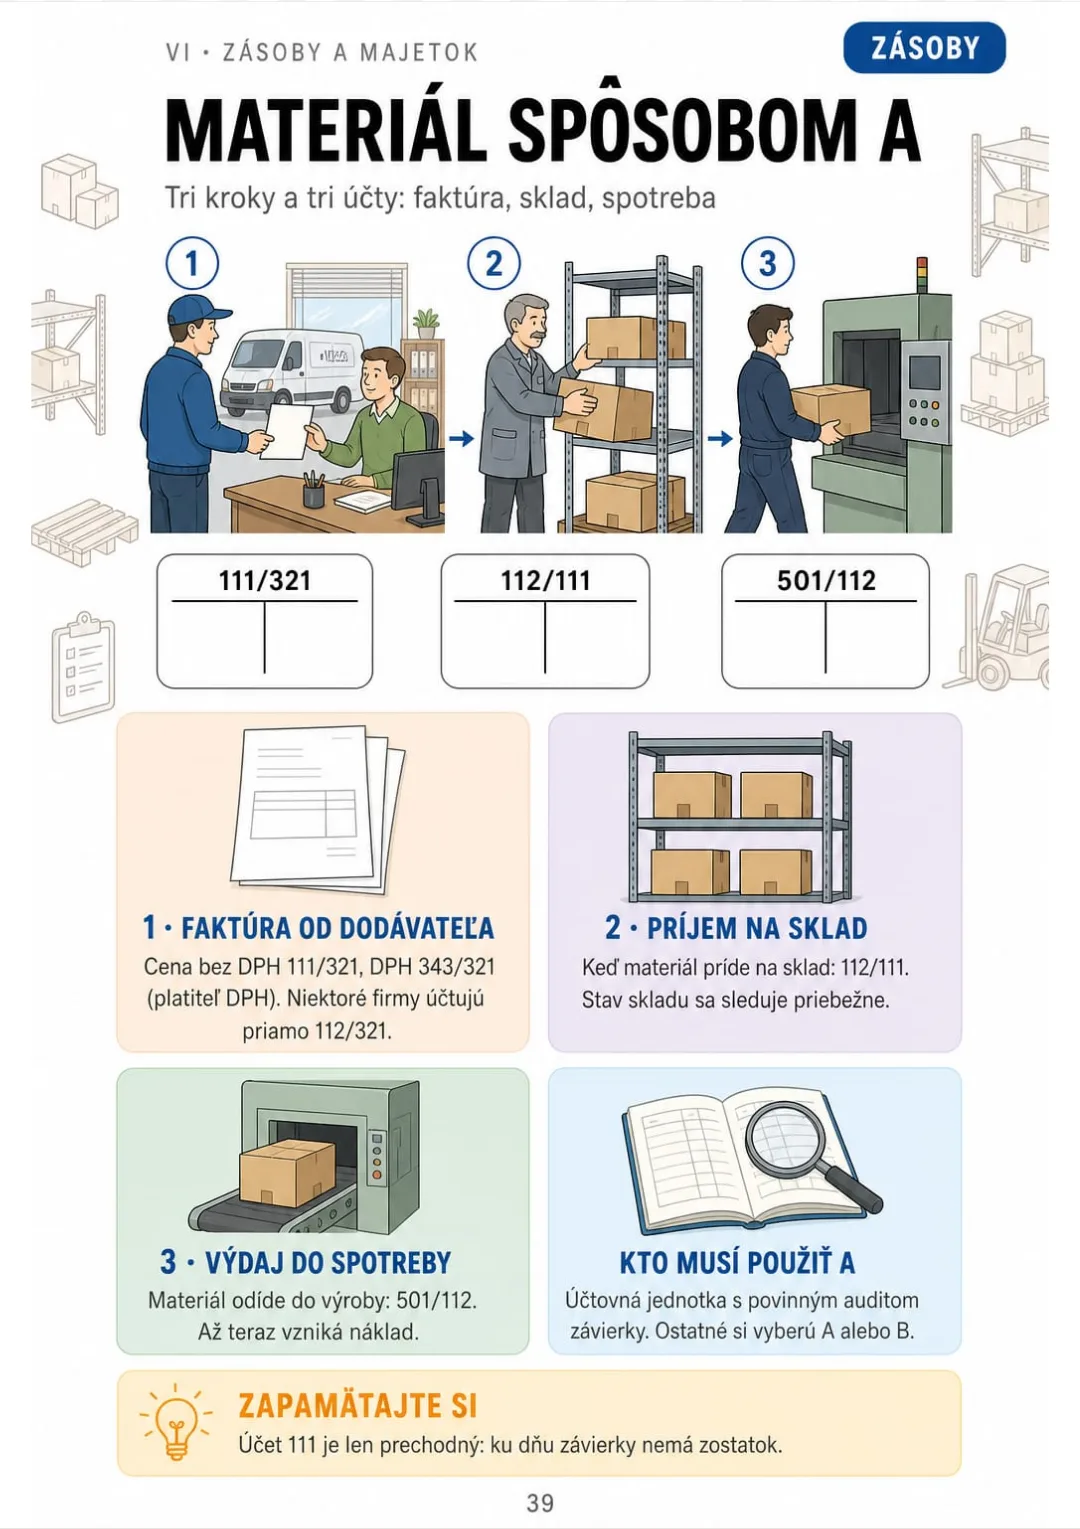
Spôsob A: 111/321 → 112/111 → 501/112, cesta materiálu nakreslená v troch krokoch.
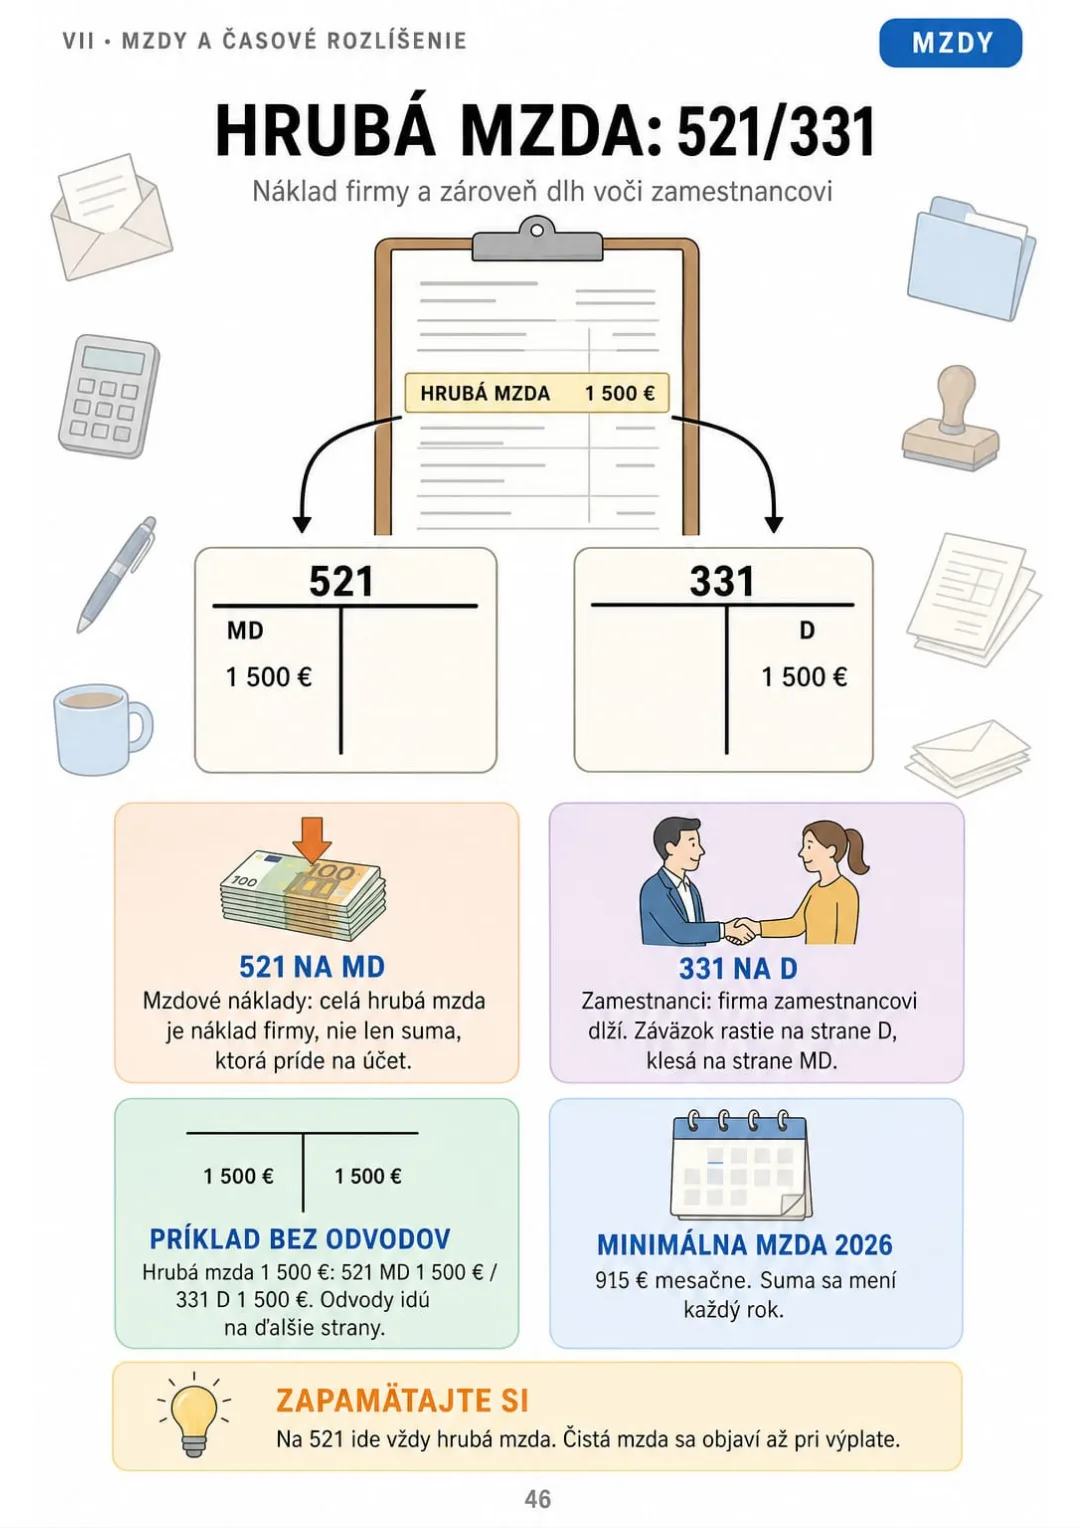
Hrubá mzda 1 500 €: 521 Mzdové náklady MD / 331 Zamestnanci D
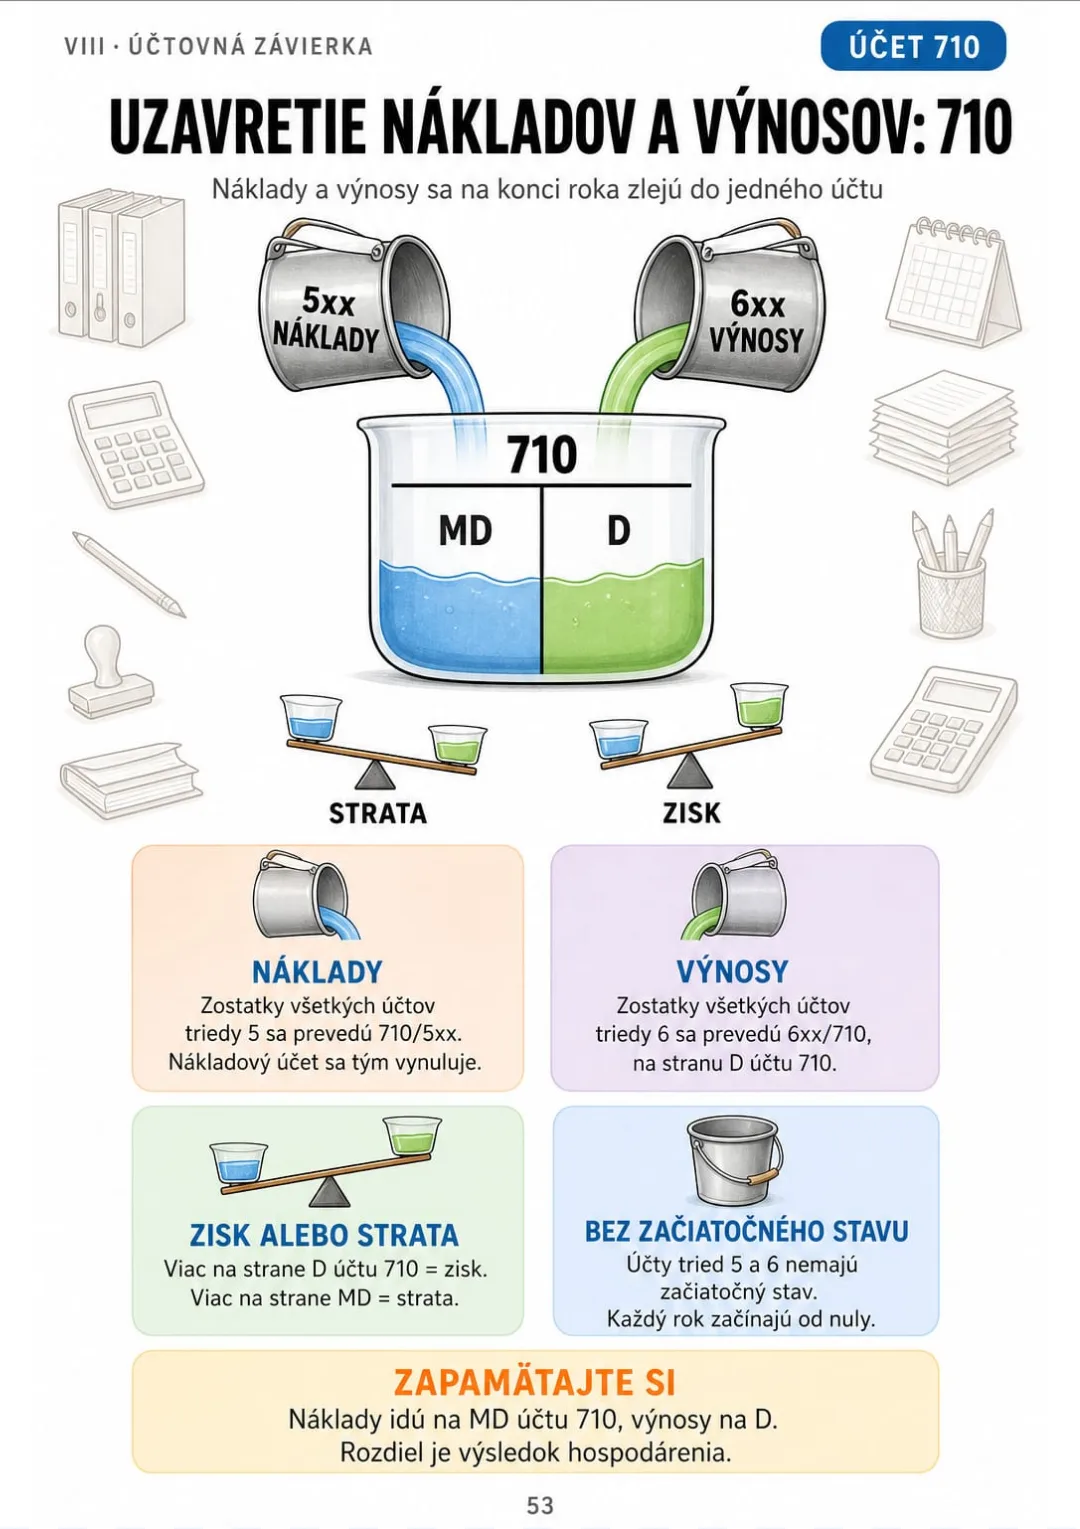
Účet 710: náklady na MD, výnosy na D, rozdiel = zisk alebo strata

Posuňte a uvidíte ďalšie →

Sú to skutočné stránky z knihy. Obsah je kompletný: 9 častí a 60 tém.

Problém nie ste vy. Problém je, ako vám to vysvetlili.

Lektorka na kurze vám podá prijatú faktúru za materiál a čaká. Vy listujete v osnove a vidíte len stĺpec čísel, ktoré k sebe nič neviaže.

Učebnica vysvetľuje osnovu v odsekoch: trieda za triedou, skupina za skupinou. Čísla sa naučíte naspamäť, ale chýba vám to, čo ich spája: prečo je pokladnica v triede 2 a náklady v triede 5.

Triedy 0 – 4 sú súvaha, 5 a 6 výsledovka, 7 závierka

V knihe je účtová osnova jedna strana: mapa tried 0 až 7. Triedy 0 – 4 sú súvaha, 5 a 6 výsledovka, 7 závierka. Každá trieda má svoje miesto na mape a vidíte, kam ktorý účet patrí.

Rovnako má svoju stranu účet ako písmeno T, pokladnica 211, materiál spôsobom A, hrubá mzda 521/331 aj uzavretie nákladov a výnosov cez účet 710.

Keď nabudúce účtujete nákup materiálu, viete, v ktorej triede hľadať, a do učebnice sa vracať nemusíte.

POROVNAJTE SAMI

Rovnaká téma, dva spôsoby, ako sa ju naučiť

NAMIESTO TOHO
  • Učebnica: riadok za riadkom
  • Strany MD a D vysvetlené len slovami
  • Na skúšku aj do práce idete s pochybnosťami
Účet je základná evidenčná jednotka účtovníctva, v ktorej sa zaznamenávajú stavy a pohyby jednotlivých zložiek majetku, zdrojov jeho krytia, nákladov a výnosov. Účet má dve strany, ktoré sa označujú ako strana Má dať (MD) a strana Dal (D). Na strane Má dať aktívnych účtov sa zachytáva počiatočný stav a prírastky, na strane Dal úbytky; pri pasívnych účtoch je postup opačný. Rozdiel medzi súčtom strany Má dať a súčtom strany Dal sa označuje ako zostatok, ktorý sa zisťuje ku koncu účtovného obdobia.
ZVOĽTE TOTO
  • Účet ako písmeno T na jednom obrázku
  • Strany MD a D v rámčeku
  • Pozriete sa a pochopíte
Účet ako T: vľavo MD, vpravo D, hore názov a číslo účtu
OBSAH

Pozrite si obsah: 9 častí a 60 tém

Súvaha, účet ako T, účtová osnova, doklady a knihy, pokladnica, banka a faktúry, zásoby a majetok, mzdy a časové rozlíšenie, závierka a opakovanie: 64 strán, všetky ilustrované.

ISúvaha ako váhy · str. 5-11
  1. Čo je účtovníctvo a prečo ho firma vedie
  2. Jednoduché a podvojné účtovníctvo
  3. Majetok a zdroje: dve strany toho istého
  4. Aktíva: čo firma má
  5. Pasíva: odkiaľ to firma má
  6. Bilančná rovnica: aktíva = pasíva
  7. Štyri typy zmien súvahy
IIÚčet ako písmeno T · str. 12-19
  1. Účet ako písmeno T
  2. Aktívne účty: kde rastú a kde klesajú
  3. Pasívne účty: zrkadlový obraz
  4. Nákladové a výnosové účty
  5. Podvojnosť: rovnaká suma na MD aj na D
  6. Postup v 4 krokoch: od dokladu k predkontácii
  7. Predkontácia: zápis MD/D
  8. Obratová predvaha: kontrola, či to sedí
IIIÚčtová osnova ako mapa · str. 20-25
  1. Mapa tried 0 až 7
  2. Ako čítať číslo účtu
  3. Triedy 0 a 1: čo firma vlastní dlhšie
  4. Triedy 2 a 3: peniaze a vzťahy s ostatnými
  5. Triedy 4, 5 a 6: kapitál, náklady, výnosy
  6. Účtová osnova a účtový rozvrh
IVDoklady a účtovné knihy · str. 26-30
  1. Bez dokladu sa neúčtuje
  2. Druhy dokladov
  3. Účtovný denník
  4. Hlavná kniha
  5. Od dokladu po hlavnú knihu
VPokladnica, banka a faktúry · str. 31-38
  1. Pokladnica 211
  2. Bankový účet 221 a výpis
  3. Peniaze na ceste 261
  4. Prijatá faktúra a DPH
  5. Úhrada faktúry dodávateľovi
  6. Vystavená faktúra odberateľovi
  7. Úhrada od odberateľa
  8. Účet 343: zúčtovanie DPH
VIZásoby a dlhodobý majetok · str. 39-45
  1. Materiál spôsobom A
  2. Materiál spôsobom B
  3. Tovar: nákup a predaj
  4. Obstaranie dlhodobého hmotného majetku
  5. Odpisy: 551/082
  6. Účtovné a daňové odpisy
  7. Vyradenie majetku
VIIMzdy a časové rozlíšenie · str. 46-52
  1. Hrubá mzda: 521/331
  2. Odvody zamestnávateľa: 524/336
  3. Zrážky zamestnanca a výplata
  4. Prečo časové rozlíšenie
  5. Náklady a výnosy budúcich období: 381 a 384
  6. Výdavky a príjmy budúcich období: 383 a 385
  7. Inventarizácia pred závierkou
VIIIÚčtovná závierka · str. 53-59
  1. Uzavretie nákladov a výnosov: 710
  2. Výsledok hospodárenia a daň z príjmov
  3. Uzavretie súvahových účtov: 702
  4. Súvaha na jednej strane
  5. Výkaz ziskov a strát
  6. Otvorenie nového roka: 701
  7. Čo sa opýtať účtovníčky
IXOpakovanie a kontrola · str. 60-64
  1. Kontrolný zoznam: 4 kroky pri každom prípade
  2. Ťahák MD a D podľa druhu účtu
  3. Najčastejšie chyby pri účtovaní
  4. Prehľad bežných predkontácií
  5. Otázky, ktoré sa najčastejšie kladú

Jedna Strana, Jedna Téma, Všetko Jasné

Pozrite sa na to takto:

Účtovníčka vám pošle mzdovú rekapituláciu a spýta sa, ako zaúčtujete hrubú mzdu. Potrebujete vedieť, ktorý účet ide na MD a ktorý na D.

V knihe otvoríte stranu Hrubá mzda: 521/331. Nakreslená je mzda 1 500 €: 521 Mzdové náklady na MD, 331 Zamestnanci na D, so šípkou medzi nimi.

211: príjem na MD, výdavok na D, hotovosť sa spočíta vždy ku dňu závierky.

Rovnako je to s pokladnicou 211, prijatou faktúrou, materiálom spôsobom A, odpismi 551/082 a účtom 710: každá téma na svojej strane.

Účtovníctvo v obrázkoch má 9 častí a 60 tém, všetky nakreslené. Každý prípad účtujete v rovnakých 4 krokoch: doklad, ktoré dva účty sa menia, či rastú alebo klesajú a na ktorú stranu idú, MD alebo D. Na konci je kontrolný zoznam týchto 4 krokov, ťahák MD a D a prehľad bežných predkontácií.

Čo vidíte nakreslené, nemusíte sa učiť naspamäť.

Čo Nájdete V „Účtovníctvo v obrázkoch“:

Istr. 5-11

Súvaha ako váhy

Čo je účtovníctvo, jednoduché a podvojné, aktíva a pasíva, bilančná rovnica a štyri typy zmien súvahy.

IIstr. 12-19

Účet ako písmeno T

Účet ako T, aktívne a pasívne účty, náklady a výnosy, podvojnosť, postup v 4 krokoch, predkontácia a obratová predvaha.

IIIstr. 20-25

Účtová osnova ako mapa

Mapa tried 0 až 7, ako čítať číslo účtu, čo je v ktorej triede a rozdiel medzi účtovou osnovou a účtovým rozvrhom.

IVstr. 26-30

Doklady a účtovné knihy

Prečo sa bez dokladu neúčtuje, druhy dokladov, účtovný denník, hlavná kniha a cesta od dokladu po hlavnú knihu.

Vstr. 31-38

Pokladnica, banka a faktúry

Pokladnica 211, banka 221 a výpis, peniaze na ceste 261, prijatá a vystavená faktúra, úhrady a účet 343.

VIstr. 39-45

Zásoby a dlhodobý majetok

Materiál spôsobom A a B, nákup a predaj tovaru, obstaranie dlhodobého majetku, odpisy 551/082 a vyradenie majetku.

VIIstr. 46-52

Mzdy a časové rozlíšenie

Hrubá mzda 521/331, odvody 524/336, zrážky a výplata, časové rozlíšenie na účtoch 381 až 385 a inventarizácia.

VIIIstr. 53-59

Účtovná závierka

Uzavretie účtov cez 710 a 702, výsledok hospodárenia, súvaha a výkaz ziskov a strát, otvorenie roka cez 701 a otázky pre účtovníčku.

IXstr. 60-64

Opakovanie a kontrola

Kontrolný zoznam 4 krokov, ťahák MD a D, najčastejšie chyby, prehľad bežných predkontácií a otázky, ktoré sa kladú najčastejšie.

Na konci knihy: Kontrolný zoznam 4 krokov, ťahák MD a D a prehľad bežných predkontácií.

Navyše: 2 Knihy Zadarmo

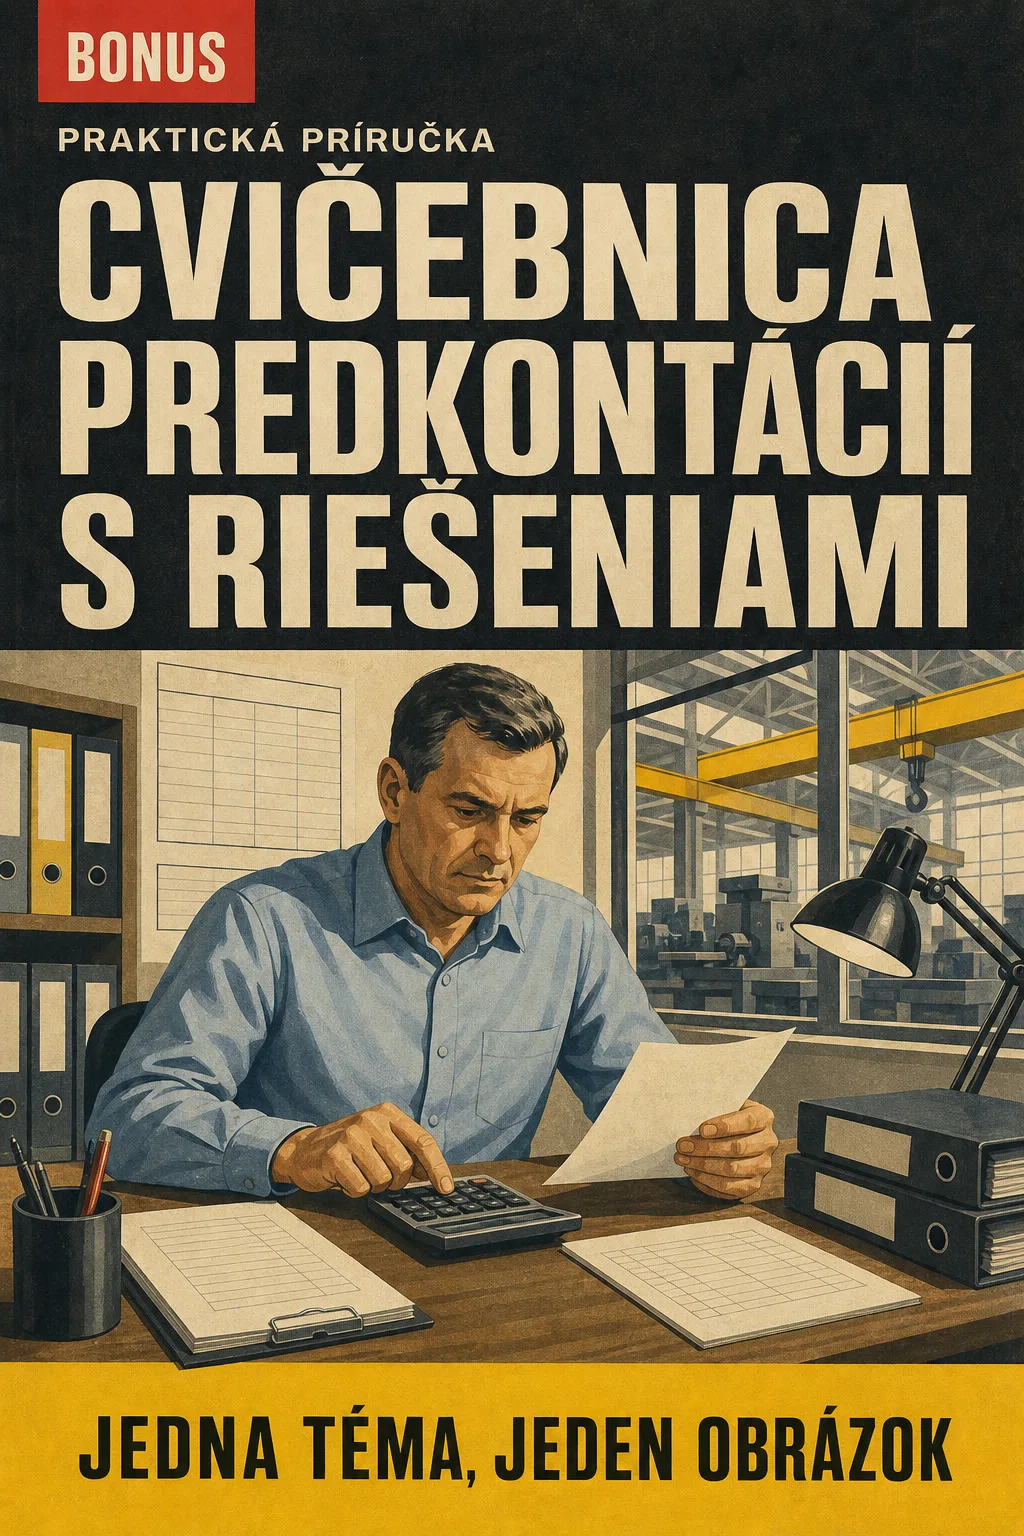
Cvičebnica predkontácií s riešeniami

BONUS 1: „Cvičebnica predkontácií s riešeniami“

Samostatná hodnota: 17,90 US$

Zaúčtujete si sami faktúry, pokladnicu, banku aj mzdy a hneď si overíte, či ste trafili správne účty a strany MD a D.

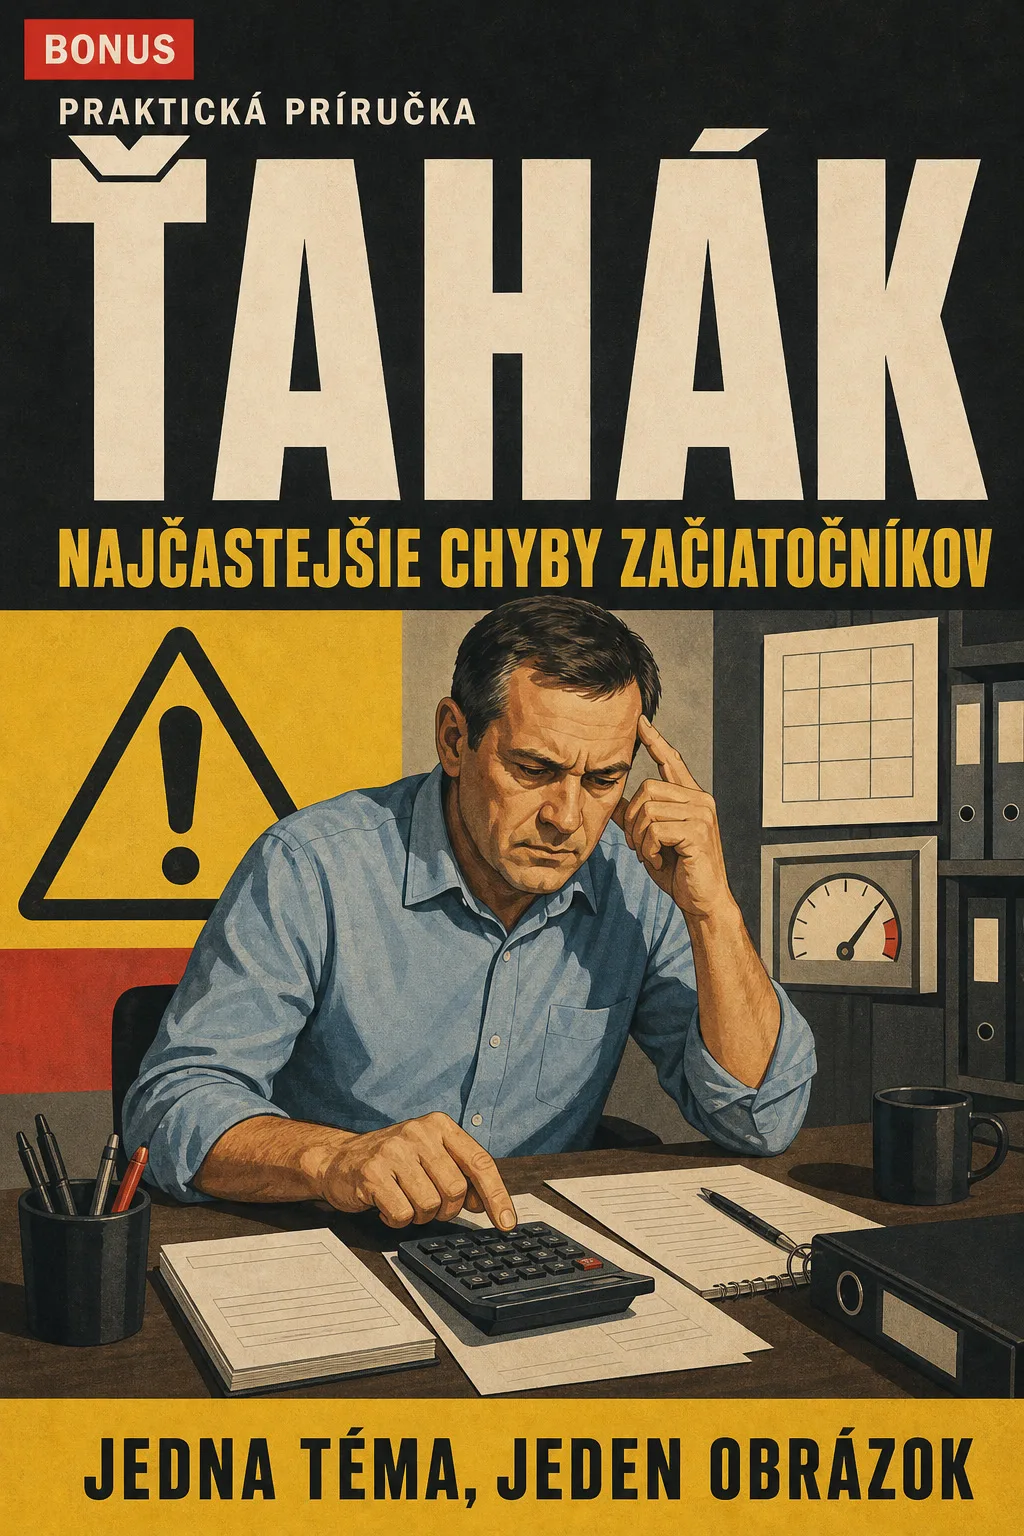
Ťahák: najčastejšie chyby začiatočníkov

BONUS 2: „Ťahák: najčastejšie chyby začiatočníkov“

Samostatná hodnota: 14,90 US$

Na pár stranách uvidíte chyby, ktoré sa pri účtovaní objavujú najčastejšie, a ako ich opraviť skôr, než sa prenesú do súvahy.

Účtovníctvo v obrázkoch a k Tomu 2 Knihy Zadarmo

  • Účtovníctvo v obrázkoch: 64 ilustrovaných strán63 US$
  • BONUS 1: Cvičebnica predkontácií s riešeniami17,90 US$
  • BONUS 2: Ťahák: najčastejšie chyby začiatočníkov14,90 US$
  • PDF vo vysokom rozlíšení na tlačV cene
Celková hodnota 95,80 US$
VAŠA CENA:
27 US$
UŠETRÍTE 68,80 US$
ÁNO, CHCEM TO ZA 27 US$

📄 Je to digitálna kniha vo formáte PDF: príde Vám e-mailom, nič sa neposiela v papierovej podobe.

Bezpečný nákupŠifrovaná platbaZáruka 30 dní

PDF e-mailom: Pošleme Vám e-mailom „Účtovníctvo v obrázkoch“ v PDF a k tomu obe knihy zadarmo. Platíte raz: žiadne splátky ani poplatky navyše.

Pre Koho Je Táto Kniha

Robíte rekvalifikačný kurz účtovníctva

Robíte rekvalifikačný kurz účtovníctva

Večer po práci otvoríte stranu k téme z kurzu a vidíte ju nakreslenú: účet, strany MD a D a postup v 4 krokoch.

Blíži sa skúška alebo pohovor

Blíži sa skúška alebo pohovor

Pred záverečnou skúškou kurzu, maturitou na obchodnej akadémii či pohovorom si predkontácie zopakujete podľa ťaháka MD a D a kontrolného zoznamu.

Ste konateľ alebo už účtujete

Ste konateľ alebo už účtujete

Súvahu aj výkaz ziskov a strát máte každý na jednej strane a viete, čo sa opýtať účtovníčky skôr, než niečo podpíšete.

Všetko, Čo Dnes Dostanete

95,80 US$27 US$
ÁNO, CHCEM TO ZA 27 US$

📄 Je to digitálna kniha vo formáte PDF: príde Vám e-mailom, nič sa neposiela v papierovej podobe.

30DNÍ
ZÁRUKY

Záruka 30 Dní

Vyskúšajte „Účtovníctvo v obrázkoch“ aj s knihami zadarmo: máte na to 30 dní.

Vrátime Vám všetko, ak sa súbor neotvorí, kniha nie je taká, akú vidíte tu, platba prebehla dvakrát alebo e-mail nepríde. Stačí nám napísať.

Platíte iba raz. Žiadne predplatné.

Časté Otázky

Je to pre mňa, ak začínam od nuly alebo robím rekvalifikáciu?

Áno. Kniha začína tým, čo je účtovníctvo a súvaha, a krok za krokom ide až po účtovnú závierku. Hodí sa na rekvalifikačný kurz, na opakovanie pred maturitou aj pre konateľa, ktorý chce rozumieť súvahe.

Odkiaľ pochádza obsah?

Zo slovenského zákona č. 431/2002 Z. z. o účtovníctve a z opatrenia MF SR č. 23054/2002-92 o rámcovej účtovej osnove pre podnikateľov v podvojnom účtovníctve. Nie je to preložená česká ani všeobecná učebnica: čísla a názvy účtov sú podľa slovenskej osnovy a príklady sú v eurách. Sadzby a limity, ktoré sa často menia, neuvádzame: vysvetľujeme logiku účtovania.

Je to oficiálny materiál?

Nie. Je to ilustrovaný študijný materiál, nevydáva ho ministerstvo ani žiadna škola a nedostanete k nemu certifikát ani osvedčenie. Obsah sme skontrolovali podľa uvedených predpisov.

Nahrádza kurz alebo rekvalifikáciu?

Nie. Kniha dopĺňa kurz, školu, učebnicu aj videá: tú istú látku máte nakreslenú, jednu tému na strane, takže ju nájdete za pár sekúnd a stranu si môžete vytlačiť a mať pri počítači. Pri konkrétnom prípade nenahrádza účtovníka ani daňového poradcu.

Sú cvičné príklady tie, ktoré budú na skúške?

Nie. Príklady v Cvičebnici predkontácií sú napísané pre túto knihu a nie sú oficiálnymi úlohami žiadnej skúšky ani maturity.

Kedy a ako mi to príde?

Knihu aj 2 darčeky dostanete ako PDF e-mailom, na adresu, ktorú zadáte pri platbe.

Musím platiť každý mesiac?

Nie. Platíte jedenkrát a PDF vám zostane.

Môžem ju mať v papierovej podobe?

Áno. PDF si môžete vytlačiť celé alebo len strany, ktoré chcete mať pri počítači.

Ako môžem zaplatiť?

Kartou, Apple Pay alebo Google Pay. Platba je zabezpečená a karta musí mať povolené platby na internete.

Ako funguje vrátenie peňazí?

Máte 30 dní. Vrátime Vám všetko, ak sa súbor neotvorí, kniha nie je taká, akú vidíte na tejto stránke, platba prebehla dvakrát alebo e-mail nepríde: stačí nám napísať.

Kým Túto Stránku Zavriete

Už žiadne čítanie dookola, po ktorom nič nezostane.

Predkontáciu s MD a D vidíte nakreslenú a je to jasné.

Do práce aj na skúšku prídete s tým, že viete, kde čo je.

S obrázkami sa učí rýchlejšie.

Kniha je hneď nižšie.

Jednorazová platba: 27 US$ · Záruka: 30 dní · PDF e-mailom

ÁNO, CHCEM TO ZA 27 US$

📄 Je to digitálna kniha vo formáte PDF: príde Vám e-mailom, nič sa neposiela v papierovej podobe.